


Non riceve alcun finanziamento pubblico
Direttore responsabile:
CLARA MOSCHINI
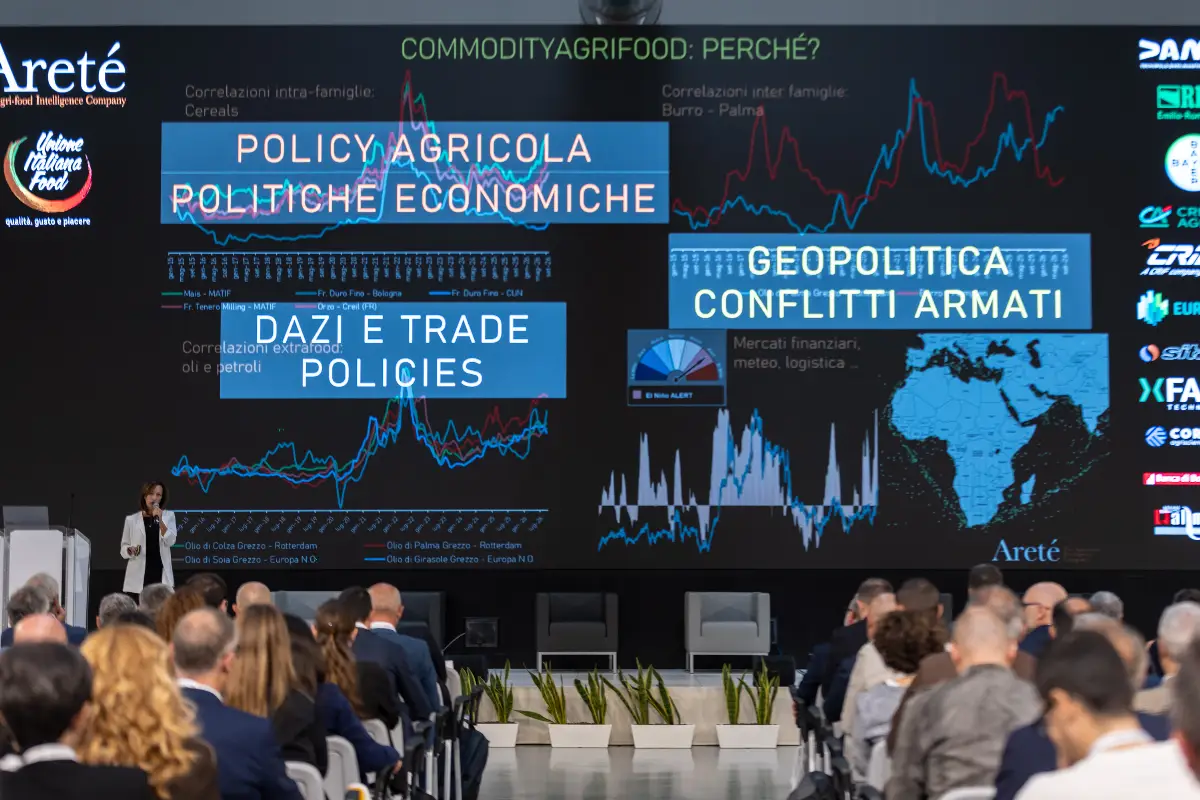
Oltre 300 operatori dell’agricoltura, dell’industria - dalla pasta al bakery, dal caffè al gelato, dai piatti pronti alle bevande - e della distribuzione alimentare hanno partecipato alla XV edizione di Commodity Agrifood, l’appuntamento annuale organizzato ieri al Tecnopolo di Bologna da Areté - The Agri-food Intelligence Company insieme a Unione Italiana Food per analizzare l’andamento e le prospettive dei mercati delle materie prime agroindustriali. L’edizione 2026 si è svolta in uno scenario caratterizzato da una crescente interdipendenza tra fattori climatici, produttivi, geopolitici, normativi e macroeconomici. Un contesto nel quale gli episodi di volatilità si manifestano con maggiore intensità e rapidità, rendendo sempre più importanti le strategie di monitoraggio e mitigazione del rischio.
Evento clou della kermesse è stata l'analisi che Aretè ha dedicato a una lunga serie di commodity, in modo da evidenziare il loro andamento sui mercati e formulare previsioni di stima sulle future performance.
Zucchero, etanolo, caffè, cacao
Dopo una campagna di surplus e accumulo di scorte, il mercato globale dello zucchero è atteso tornare in deficit nel 2026/27. L’offerta si ridimensiona nei due principali esportatori: in Brasile, per il maggiore incentivo alla produzione di etanolo; in India, dove monsoni sotto le attese e inflazione elevata hanno portato al blocco dell’export e alla rimozione di parte dei dazi all’import. Anche in UE la produzione è prevista in calo di oltre 3 milioni di tonnellate, per minori superfici e rese penalizzate dal caldo. La minore disponibilità è prevista erodere le scorte e aumentare il fabbisogno di importazione. I prezzi stanno già reagendo al cambio di scenario: le quotazioni internazionali sono aumentate di oltre il 30% nel secondo semestre 2026, mentre i prezzi europei, dopo valori inferiori a 500 €/t, hanno superato 600 €/t. Minore offerta, maggiori importazioni e dollaro forte mantengono elevati i rischi rialzisti in UE.
Le quotazioni dell’etanolo destinato al beverage nel breve termine trovano supporto nella minor disponibilità delle materie prime (zucchero e mais in primis), in un contesto di offerta relativamente limitata e di ripresa stagionale della domanda. Tuttavia, nel corso del 2027 il previsto aumento della produzione globale e il progressivo sviluppo dei flussi commerciali legati agli accordi internazionali, sono attesi contribuire ad aumentare la disponibilità di prodotto sul mercato europeo limitando il rischio di rialzi strutturali delle quotazioni.
Nel 2025/26 le quotazioni del caffè hanno registrato una correzione a ribasso di circa il 20%, rimanendosi tuttavia su livelli più che doppi rispetto agli equilibri pre-2020. Il mercato risente ancora di quattro campagne consecutive di deficit, che hanno portato le scorte globali ai minimi dalla fine degli anni ’90, amplificando la sensibilità dei prezzi a shock climatici, logistici e commerciali. Dopo il ritorno a un leggero surplus nel 2025/26, nel 2026/27 Areté prevede una crescita della produzione globale di circa il 3% e un recupero delle scorte del 5%.
Fondamentali più abbondanti lasciano spazio a una progressiva correzione dei prezzi, più marcata per l’Arabica, mentre per la Robusta rimangono centrali i rischi climatici legati a El Niño nelle principali origini asiatiche. Lo scenario rimane tuttavia volatile: scorte ancora contenute e rischi climatici e logistici rendono necessarie più campagne di surplus per una piena normalizzazione del mercato, mantenendo aperto il rischio di nuovi shock e di un livello strutturalmente più elevato dei prezzi.
Per il mercato del cacao, dopo i minimi storici delle scorte raggiunti nel 2023/24, nelle campagne 2024/25 e 2025/26 il mercato ha avviato un parziale riequilibrio. Al recupero produttivo in Costa d’Avorio e Ghana si è affiancata una contrazione dei consumi per due campagne consecutive, favorendo la ricostituzione delle scorte. Il miglioramento dei fondamentali ha determinato una correzione di oltre il 70% dei prezzi della fava rispetto ai picchi di inizio 2025.
Per il 2026/27 è tuttavia atteso un nuovo deficit, che interromperebbe e invertirebbe la fase di ricostituzione degli stock: Areté prevede una contrazione delle scorte superiore al 7%. In Costa d’Avorio e Ghana, la produzione rimane penalizzata dal ridotto utilizzo di input produttivi e da condizioni meteorologiche sfavorevoli, con potenziali impatti su quantità e qualità dei main crop. Il mercato ha già incorporato parte del deterioramento atteso: da marzo 2026 le quotazioni sul mercato di Londra sono rimbalzate di oltre il 70%, da circa 2.200 £/t a circa 4.000 £/t.
Prodotti di origine animale (latte e derivati, uova)
Dopo una seconda, metà del 2025 e una prima parte del 2026 caratterizzate da un’ampia disponibilità di latte, il mercato europeo sta mostrando segnali di inversione. Le temperature record dell’estate e i rincari degli input, soprattutto mangimi ed energia, stanno rallentando l’offerta: per il 2027 Areté prevede un calo della produzione UE, il primo dal 2021. La minore disponibilità di latte penalizzerebbe soprattutto le produzioni a minore valorizzazione, come burro e polveri, favorendo formaggi e derivati del siero, caratterizzati da prezzi più remunerativi e domanda più dinamica. I segnali sui prezzi sono già evidenti: dai minimi di maggio, il latte spot è quasi raddoppiato, mentre la polvere di latte scremato è aumentata di oltre il 18%, tornando sui massimi dal 2022. Il mercato lattiero-caseario UE rimane quindi esposto a rinnovati rischi inflazionistici.
Il mercato europeo delle uova esce da un 2026 caratterizzato da prezzi su record storici nella prima parte dell’anno e da una parziale correzione durante l’estate, favorita dal rallentamento dell’aviaria, da importazioni record, e dalla stagionale debolezza della domanda. Il 2027 "vedrebbe un moderato recupero dell’offerta: l’aumento delle rimonte e l’ipotesi di una minore pressione dell’aviaria lasciano infatti spazio a un lieve miglioramento dell’indice di autosufficienza, necessario per una correzione a ribasso dei prezzi. Tuttavia, per una normalizzazione del mercato sarebbero necessari incrementi produttivi ben più consistenti".
1 - Segue